Said Abdullah Pertanyakan Sikap MSCI terhadap Pasar Saham RI

Daftar Isi
Said Abdullah Soroti Respons MSCI terhadap Bursa Saham Indonesia
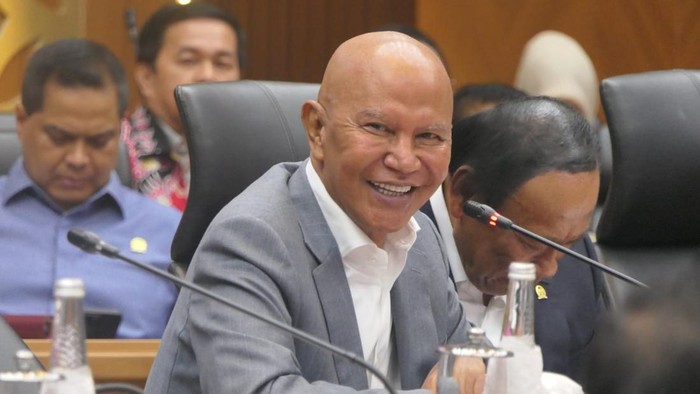
Ceritaberkat.com – Penilaian Morgan Stanley Capital International (MSCI) terhadap Bursa Efek Indonesia (BEI) memicu perhatian serius di parlemen, terutama setelah pasar saham domestik mengalami tekanan tajam. Ketua Badan Anggaran DPR RI Said Abdullah mempertanyakan rencana MSCI yang menempatkan Indonesia pada risiko penurunan klasifikasi dari Emerging Market ke Standalone Market.
Reaksi pasar muncul segera setelah pengumuman tersebut. Indeks Harga Saham Gabungan (IHSG) tercatat merosot 11,57% pada penutupan perdagangan Jumat, 16 Oktober 2026. Tekanan juga terlihat pada sejumlah emiten berkapitalisasi besar serta saham-saham unggulan yang lazim menjadi perhatian investor.
Said menilai evaluasi dari MSCI patut diterima sebagai bahan pembenahan yang penting. Namun, ia menegaskan bahwa lembaga indeks tersebut juga dapat dipertanyakan secara kritis, khususnya mengenai dasar dan proporsionalitas sikapnya terhadap pasar modal Indonesia.
“Sudah pantaskah BEI diperlakukan seperti itu? Apakah tindakan MSCI semata-mata untuk tujuan mulia, membenahi tata kelola bursa saham Indonesia? Harapan saya, MSCI sepenuhnya berada pada posisi seperti itu. Namun, apa pun itu, koreksi dari MSCI tetap kita terima sebagai evaluasi yang serius,” kata Said Abdullah.
Ia berpandangan bahwa hubungan antara regulator, pelaku pasar, dan lembaga penyusun indeks internasional semestinya berjalan dua arah. Kritik terhadap Indonesia dapat menjadi dorongan reformasi, sementara penilaian dari pihak luar juga layak diuji secara terbuka.
“Yang pasti, MSCI bukan kelembagaan agama, tempat kebenaran esensial melekat, dan para pengurus MSCI bukan nabi yang memiliki otoritas tunggal dan paling sempurna. Karena itu, kita juga boleh kritis terhadap mereka. Relasi resiprokal yang saling kritis ini saya kira justru baik untuk kedua belah pihak, antara kita dan mereka,” sambungnya.
Langkah OJK, BEI, dan KSEI Dipertanyakan Pengakuannya
Said mempertanyakan alasan rencana pengelompokan BEI sebagai Standalone Market, karena ia melihat sejumlah perbaikan telah dijalankan oleh otoritas dan infrastruktur pasar modal dalam negeri. Ia menyebut BEI, Otoritas Jasa Keuangan (OJK), serta Kustodian Sentral Efek Indonesia (KSEI) telah melakukan komunikasi dan tindak lanjut terhadap berbagai masukan MSCI.
“Sebab, setahu saya, tanpa bermaksud membela BEI dan OJK, kedua lembaga dalam laporan kinerjanya kepada DPR secara bertahap menjalankan saran-saran kebijakan dari MSCI. BEI, KSEI, dan OJK juga proaktif membangun komunikasi dengan MSCI,” jelasnya.
Salah satu kebijakan yang disorot adalah kenaikan ketentuan free float secara bertahap sesuai kapitalisasi pasar, yakni 15%, 20%, dan 25%. Free float merujuk pada porsi saham yang tersedia untuk diperdagangkan publik. Dalam penilaian pasar, besaran saham yang beredar luas dapat berkaitan dengan likuiditas serta kemudahan investor keluar dan masuk ke suatu saham.
Selain itu, OJK disebut telah menjatuhkan ratusan sanksi kepada pelaku pasar. Bagi Said, langkah-langkah tersebut seharusnya masuk dalam pertimbangan ketika MSCI menilai kualitas tata kelola dan keterbukaan pasar modal Indonesia.
“Kita ketahui bersama OJK telah menaikkan free float dengan skema berjenjang berdasarkan nilai kapitalisasi pasar, yakni 15%, 20%, dan 25%. OJK juga telah menjatuhkan ratusan sanksi kepada para pelaku pasar di bursa. Pertanyaannya, kenapa langkah ini tidak mendapat apresiasi secuil pun dari MSCI?” tambahnya.
Masalah Keterbukaan Tetap Harus Dibenahi
Meski mempertanyakan pendekatan MSCI, Said tidak menutup adanya persoalan yang masih perlu diperbaiki. Ia mengakui bahwa isu pengaturan harga dalam transaksi saham masih menjadi perhatian. Ia juga menilai keterbukaan informasi kepemilikan saham belum bergerak secepat yang diharapkan.
Dalam pandangannya, KSEI dan OJK perlu terus didorong agar data investor semakin rinci dan akses terhadap informasi kepemilikan saham makin luas. Keterbukaan semacam itu relevan bagi investor yang membutuhkan gambaran lengkap sebelum menentukan keputusan investasi dan mengukur risiko.
“Bahwa masih ada praktik ‘pengaturan harga’ dalam perdagangan saham di bursa Indonesia, kita tidak menutup mata. Bahwa KSEI dan OJK cenderung lambat membuka informasi kepemilikan saham di bursa, itu juga harus kita akui,” jelasnya.
Said menyebut tuntutan atas data kepemilikan saham yang akurat merupakan hal yang wajar bagi MSCI sebagai penyedia panduan bagi investor. Namun, ia menekankan bahwa proses pembenahan sudah berlangsung secara bertahap dan tidak semestinya dianggap tidak memiliki arti.
“Memang masih ada yang kurang, tetapi kemajuan bertahap telah dijalankan. Sayangnya, semua upaya perbaikan oleh otoritas bursa seolah-olah tanpa makna di mata MSCI,” sambungnya.
Perbandingan dengan FTSE Russell
Dalam menilai posisi Indonesia, Said juga membandingkan keputusan MSCI dengan FTSE Russell. Indonesia tetap berada dalam kelompok Secondary Emerging Market bersama 13 negara lain, termasuk China, India, Filipina, Vietnam, dan Arab Saudi.
Ia menyatakan FTSE Russell mempertahankan posisi tersebut setelah melihat pembenahan pada klasifikasi investor, peningkatan free float, dan pengetatan pengawasan pasar. Perbedaan penilaian dua lembaga internasional itu, bagi Said, layak menjadi bahan dialog yang lebih jelas dengan otoritas pasar modal Indonesia.
“Kenapa FTSE Russell memberi penghargaan atas upaya perbaikan di BEI, sementara MSCI tidak? Bukankah jika ada hal yang belum terlalu jelas bisa dikomunikasikan kepada otoritas?” tutur Said.
Said menegaskan bahwa ia tidak menolak koreksi yang ditujukan untuk memperkuat pasar modal. Ia berharap MSCI dan otoritas terkait dapat mengedepankan komunikasi, terutama ketika penilaian tersebut berpotensi memengaruhi persepsi investor dan pergerakan pasar.
Pengumuman MSCI dinilainya ironis karena tekanan harga saham terjadi ketika sebagian investor asing justru memanfaatkan momentum untuk membeli saham Indonesia. Situasi ini memperlihatkan bahwa klasifikasi pasar bukan hanya isu administratif, melainkan juga faktor yang dapat memengaruhi sentimen, arus investasi, dan keyakinan pelaku pasar terhadap pasar saham nasional.
Related Reading
Frequently Asked Questions
What is Said Abdullah Pertanyakan Sikap MSCI terhadap?
Said Abdullah Pertanyakan Sikap MSCI terhadap is the main topic of this guide. The article explains the context, practical details, and next steps readers should understand.
Why does Said Abdullah Pertanyakan Sikap MSCI terhadap matter?
Said Abdullah Pertanyakan Sikap MSCI terhadap matters because readers are looking for a useful answer, not just a short summary. Good content should match search intent and help them decide what to do next.